Spara som pensionär: så fördelar du pengarna mellan buffert, ränta och aktier
Att spara som pensionär handlar mindre om att bli rik och mer om att pengarna ska finnas när du behöver dem. Ett enkelt sätt är att dela upp sparandet i tre hinkar efter när du ska använda pengarna. Här är myndigheternas tumregler, vad som gäller för insättningsgarantin och ISK 2026, och ett räkneexempel.

Publicerad
5 min läsning
Dela artikeln
Artikeln i korthet
✅ Finansinspektionen föreslår en buffert på två till tre månaders nödvändiga utgifter.
✅ Pengar du behöver inom fem till tio år hör inte hemma på börsen.
✅ Insättningsgarantin skyddar 1 150 000 kronor per person och bank 2026.
När lönen har ersatts av pension ändras frågan om sparande. Du sätter sällan in nya pengar, och i stället tar du av det du har. Då blir det viktigare att veta när pengarna ska användas än att jaga högsta möjliga avkastning. Den här guiden visar hur du kan tänka när du ska spara som pensionär. Den är allmän vägledning, inte personliga placeringsråd.
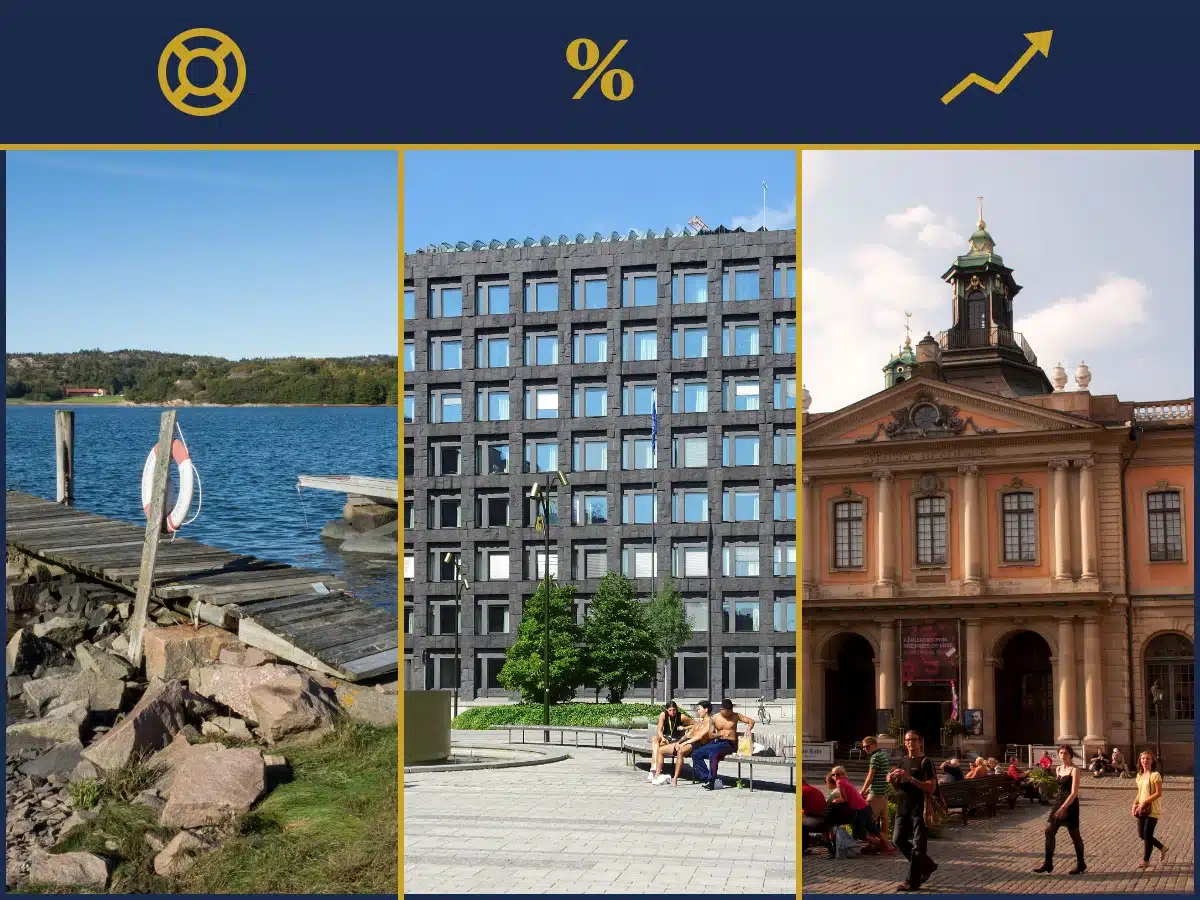
Ett enkelt sätt att spara som pensionär: tre hinkar
Hinkmodellen delar upp sparandet efter tidshorisont, alltså hur länge pengarna kan ligga orörda.
- Bufferten: pengar till det oväntade, som en trasig tvättmaskin eller en tandläkarräkning.
- Räntehinken: pengar du räknar med att använda de närmaste åren, till exempel resor, en ny bil eller ett extra tillskott till pensionen varje månad.
- Aktiehinken: pengar du inte behöver på länge, och som får gå upp och ner under tiden.
Bufferten bör enligt Finansinspektionens fem tips för ditt sparande täcka två till tre månaders nödvändiga utgifter. Samma källa säger att du bör investera på börsen först med pengar som du inte behöver de närmaste fem till tio åren.
Räkneexempel: så kan hinkarna fyllas
Exemplet utgår från en person med 15 000 kronor i nödvändiga utgifter i månaden som vill ta ut 2 000 kronor extra i månaden de närmaste fem åren. Det är ett räkneexempel, inte en rekommendation.
| Hink | Var pengarna kan ligga | Uträkning | Med 300 000 kr | Med 600 000 kr |
|---|---|---|---|---|
| 1. Buffert | Sparkonto med fria uttag | 3 × 15 000 kr | 45 000 kr | 45 000 kr |
| 2. Ränta | Sparkonto eller räntefond | 60 × 2 000 kr | 120 000 kr | 120 000 kr |
| 3. Aktier | Breda aktiefonder | Resten | 135 000 kr | 435 000 kr |
Lägg märke till att de två första hinkarna är lika stora oavsett hur mycket du har. Det är behoven som styr dem. Aktiehinken blir det som är över. Har du mindre sparat än vad hink 1 och 2 kräver kan det vara klokt att låta bli aktier helt.
När räntehinken börjar ta slut kan du fylla på den från aktiehinken, helst ett år när börsen har gått bra. Då slipper du sälja aktier när kurserna är låga.
Räntehinken: sparkonto och insättningsgaranti
Pengar på ett sparkonto i en bank med insättningsgaranti är det enda sparande som är riskfritt, enligt Konsumenternas Bank- och finansbyrå. Från 1 januari 2026 ersätter garantin upp till 1 150 000 kronor per person och institut, oavsett hur många konton du har i samma bank, skriver byrån på sin sida om sparkonton. Har du mer än så kan du dela upp pengarna på flera banker.
Kontrollera om kontot har fria uttag. Bufferten ska gå att nå direkt, medan räntehinken kan ligga på ett konto med bunden ränta om du vet när pengarna behövs. Hur räntorna kan utvecklas kan du läsa om i vår artikel om Riksbanken och ditt sparande.
Aktiehinken: ISK och låga avgifter
Ränta på ett vanligt sparkonto beskattas med 30 procent, enligt Skatteverket. På ett investeringssparkonto (ISK) betalar du i stället en schablonskatt, och 2026 är sparande på ISK och kapitalförsäkring skattefritt upp till 300 000 kronor per person. På ett ISK kan du ha fonder, aktier och även kontanter.
Finansinspektionen råder dig att sprida risken, till exempel med breda fonder, och att välja fonder med låg avgift. Pensionsmyndigheten skriver på sin sida om eget pensionssparande att räntefonder med lägre risk kan passa dig som närmar dig pensionen, och att det inte finns några garantier för att högre risk ger bättre utveckling.
Bra att veta om bostadstillägg och bedrägerier
Får du eller funderar du på att söka bostadstillägg påverkar sparandet. Tillgångar över 100 000 kronor för ensamstående och 200 000 kronor för gifta eller sambor påverkar storleken på bostadstillägget, enligt Pensionsmyndigheten.
Var skeptisk mot alla som ringer eller mejlar med erbjudanden om säker och hög avkastning. Finansinspektionen råder dig att aldrig göra affärer med företag du inte känner till, och att kontrollera att företaget finns i FI:s företagsregister. Står du inför ett större beslut om ditt sparande är det klokt att tala med en rådgivare först.
Vanliga frågor
Hur stor buffert bör jag ha som pensionär?
Finansinspektionen föreslår en buffert som täcker två till tre månaders nödvändiga utgifter. Hur stor den behöver vara beror på din situation, till exempel om du äger ett hus.
Hur mycket skyddar insättningsgarantin 2026?
Upp till 1 150 000 kronor per person och bank eller kreditmarknadsbolag, oavsett hur många konton du har där.
Är det för sent att ha aktiefonder när man är pensionär?
Inte nödvändigtvis. Pengar som du inte behöver de närmaste fem till tio åren kan enligt Finansinspektionen placeras på börsen, men aktier kan alltid gå ner.
Ska jag ha mitt sparande på sparkonto eller ISK?
Det beror på när du behöver pengarna. Ränta på sparkonto beskattas med 30 procent, medan sparande på ISK och kapitalförsäkring är skattefritt upp till 300 000 kronor per person 2026.
Påverkar mitt sparande bostadstillägget?
Ja. Tillgångar över 100 000 kronor för ensamstående och 200 000 kronor för gifta eller sambor påverkar hur stort bostadstillägget blir.
Räkna själv
Pension efter skatt
Se vad du får ut varje månad i din kommun, med Skatteverkets skattetabeller för 2026.
Räkna ut din pension